Страховка спецтехники: что входит
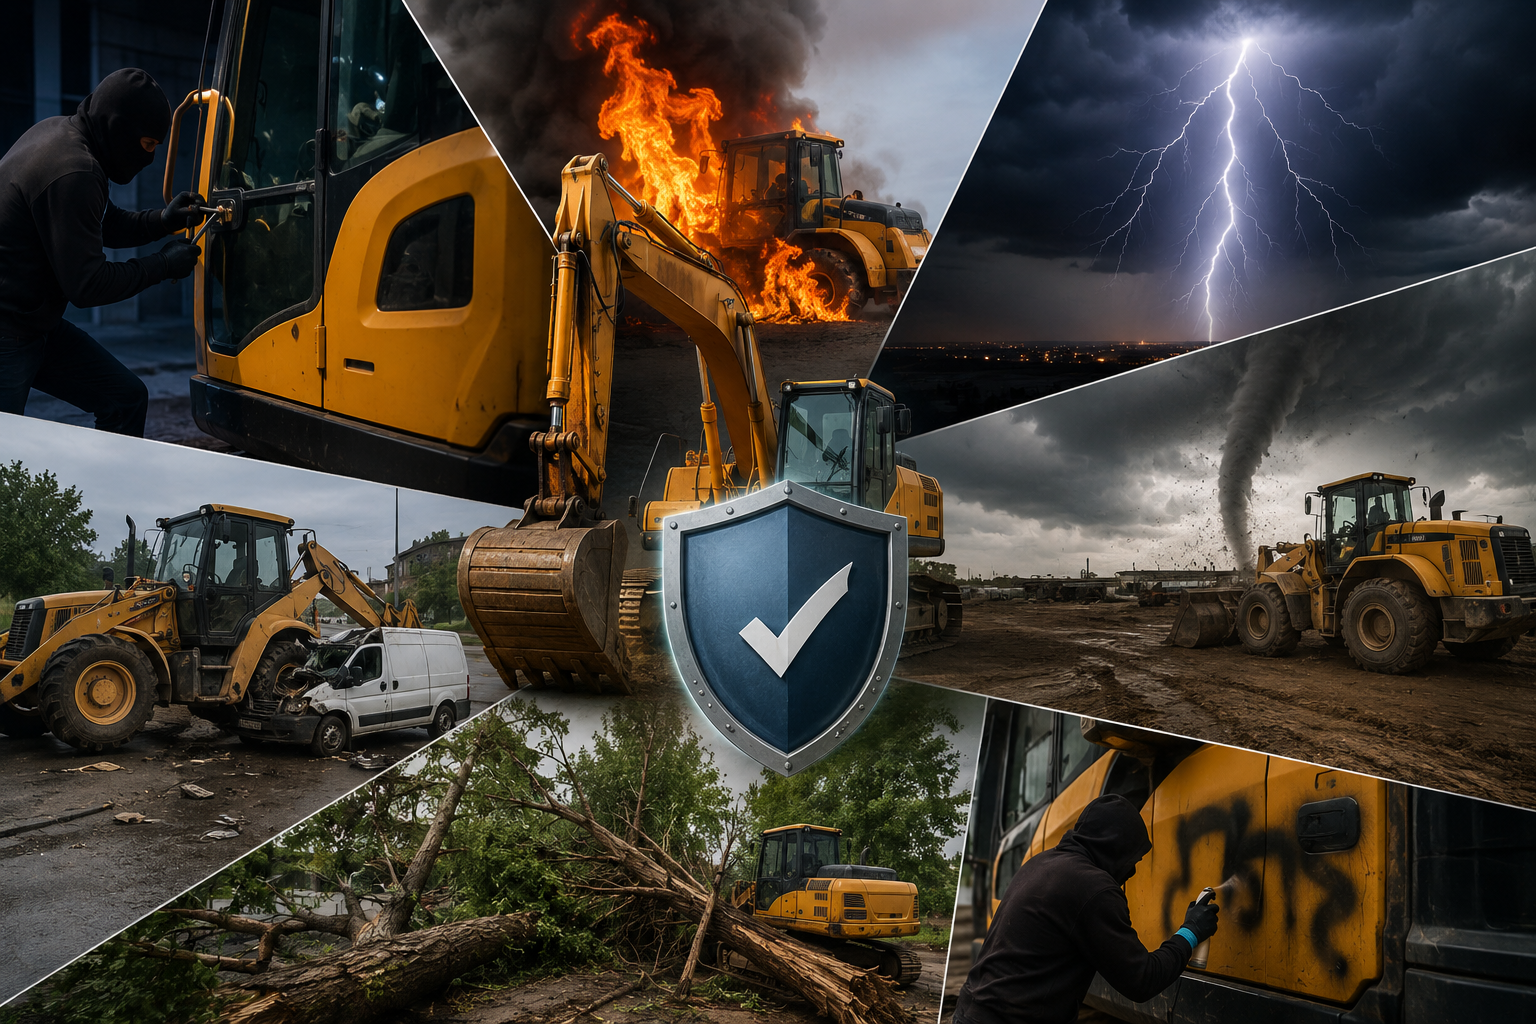
Стандартное страхование спецтехники может включать несколько основных рисков. Конкретный перечень всегда зависит от выбранной программы и договора.
Обычно входят:
- Угон — хищение техники при наличии предусмотренных договором обстоятельств.
- Пожар, взрыв и удар молнии.
- Столкновение с транспортным средством или другим объектом.
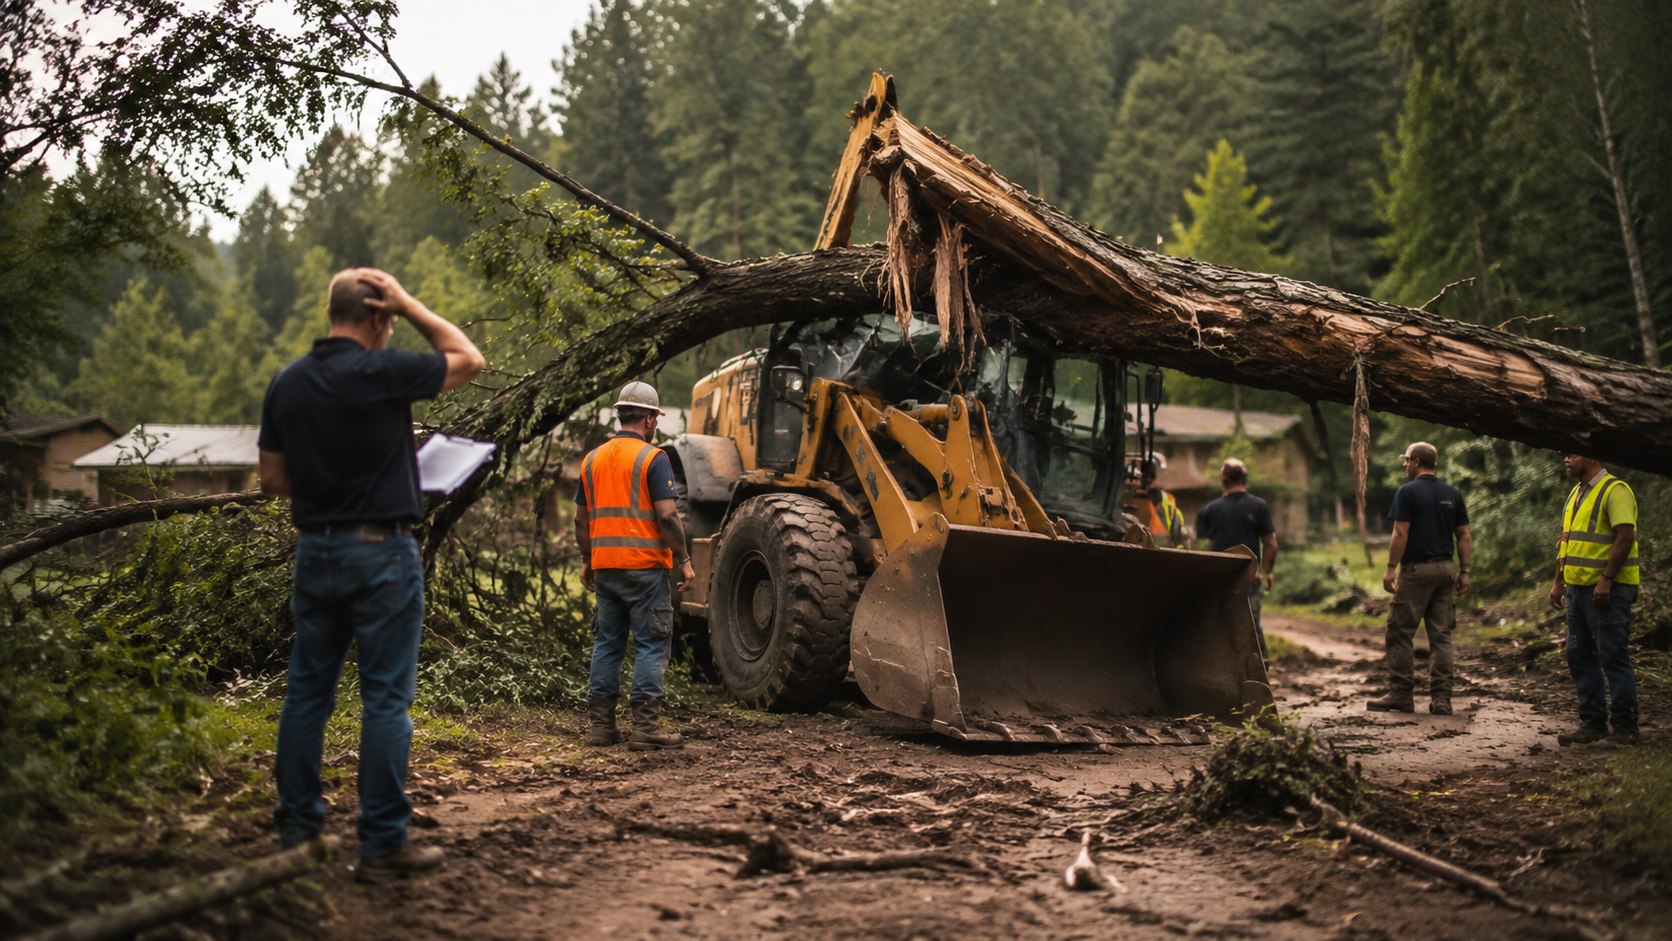
- Падение предметов — например, деревьев или элементов строительных конструкций.
- Стихийные бедствия — ураган, сильный ветер, наводнение, землетрясение, если соответствующий риск включён в договор и событие подтверждено установленным способом.
- Противоправные действия третьих лиц — например, вандализм или умышленный поджог.
Проще говоря, смысл страховки в том, что владелец техники платит за полис заранее, а если происходит предусмотренный договором страховой случай, страховая компания возмещает ущерб в установленном размере.
Страховка фронтального погрузчика
Для фронтальной техники особенно важно учитывать условия эксплуатации. Страховка фронтального погрузчика должна соответствовать реальным рискам: месту работы, режиму эксплуатации, условиям хранения и характеру выполняемых операций.
Если погрузчик используется на строительной площадке, складе, карьере или промышленном предприятии, перечень рисков может существенно отличаться. Поэтому перед заключением договора необходимо сообщить страховщику фактические условия эксплуатации.
Страховка на вилочный погрузчик
Страховка на вилочный погрузчик также оформляется с учётом конкретной модели, стоимости техники и условий её эксплуатации.
Для складского погрузчика особенно важно заранее определить, покрываются ли повреждения при столкновении с конструкциями, стеллажами, воротами и другим имуществом. Такие ситуации необходимо оценивать именно по условиям выбранной программы страхования, а не исходя из общего представления о том, что «КАСКО покрывает всё».
Страховка экскаватора-погрузчика
Страховка экскаватора-погрузчика должна учитывать специфику работы машины: перемещение по строительной площадке, работу с грунтом, ковшом и навесным оборудованием.
При заключении договора необходимо отдельно проверить, какие повреждения при рабочих операциях относятся к страховым случаям, а какие считаются эксплуатационным риском.
Что страховка не покрывает
Наличие полиса не означает, что страховая компания оплачивает любой ремонт техники.
Существуют стандартные исключения, которые необходимо изучить до подписания договора.
Естественный износ и технические неисправности
Износ двигателя, гидравлики, трансмиссии и других узлов, как правило, не является страховым событием.
Например, если двигатель заклинил из-за перегрева, недостатка масла или несвоевременного технического обслуживания, такой ремонт обычно не относится к страховому покрытию.
Поэтому страховка не заменяет регулярное ТО и не защищает от всех эксплуатационных неисправностей.
Нарушение правил эксплуатации
Нарушение требований производителя также может стать основанием для отказа в выплате.
К таким ситуациям могут относиться:
- систематическая перегрузка сверх паспортной нормы
- работа в условиях, не предусмотренных производителем
- эксплуатация с нарушениями требований технической документации
- использование неподходящих эксплуатационных материалов
- работа без необходимого обслуживания
Страховщик вправе запросить документы по техническому обслуживанию, а в предусмотренных случаях — данные бортовых систем или другие доказательства.
Повреждения при штатных рабочих операциях
Не любое повреждение во время работы автоматически считается страховым случаем.
Например, если погрузчик опрокинулся при подъёме груза из-за нарушения допустимых параметров эксплуатации, страховщик может квалифицировать событие как эксплуатационный риск.
При этом обстоятельства имеют принципиальное значение. Если авария произошла вследствие внезапного обрушения грунта или столкновения с другим транспортным средством, оценка события может быть другой.
Военные действия, теракты и ядерные риски
Военные действия, терроризм и ядерные риски могут относиться к исключениям стандартного страхования.
В отдельных программах некоторые риски можно включить дополнительно, однако это зависит от страховой компании и условий договора.
Неправильная подготовка техники к хранению
Если техника длительное время не эксплуатировалась и не была подготовлена к хранению в соответствии с требованиями производителя, возникшие из-за этого повреждения также могут не покрываться.
Например, если из-за неправильной консервации двигатель вышел из строя после зимнего простоя, необходимо установить причину неисправности и сопоставить её с условиями полиса.
Как правильно поставить погрузчик на хранение — читайте в нашей статье.
Нужна ли страховка
Вопрос «нужна ли страховка?» зависит от назначения машины и вида страхования.
Для защиты самого имущества добровольная страховка может быть полезна независимо от того, требуется ли обязательный полис. Для ОСАГО действуют отдельные правила: обязанность зависит от статуса самоходной машины, её регистрации и допуска к движению по дорогам общего пользования.
Если погрузчик относится к самоходной технике, зарегистрирован в установленном порядке и используется в условиях, при которых законодательство требует ОСАГО, соответствующий полис должен быть оформлен.
Поэтому перед оформлением необходимо определить:
- Является ли техника самоходной машиной.
- Где она зарегистрирована.
- Допускается ли её движение по дорогам общего пользования.
- Используется ли она исключительно на закрытой территории.
- Какой именно вид страхования требуется владельцу.
ОСАГО на спецтехнику: чем отличается от страхования самой машины
ОСАГО для спецтехники и добровольное страхование техники решают разные задачи.
ОСАГО направлено на возмещение вреда, причинённого третьим лицам. Оно не предназначено для оплаты ремонта собственного погрузчика.
Если застрахованный погрузчик повредил имущество другого лица в ситуации, подпадающей под действие ОСАГО, ущерб третьей стороне может возмещаться в рамках обязательного страхования ответственности.
А имущественный полис предназначен для защиты самой техники от предусмотренных договором рисков.
Разница между ОСАГО и страхованием техники, в том, что ОСАГО нужно для защиты вашей ответственности перед другими людьми, а страховка техники — чтобы защитить сам погрузчик от предусмотренных полисом рисков.
От чего зависит стоимость страховки
Цена полиса определяется не одной характеристикой.
На стоимость страховки могут влиять:
- рыночная или страховая стоимость техники
- марка и модель
- год выпуска
- техническое состояние
- назначение машины
- условия эксплуатации
- место хранения
- перечень страховых рисков
- история страхования
- наличие дополнительных условий и ограничений
Чем шире перечень рисков, тем выше стоимость полиса при прочих равных условиях.
Как сделать страховку
Чтобы сделать страховку на погрузчик, сначала необходимо определить, какой именно риск требуется застраховать.
Порядок обычно выглядит следующим образом:
- Определите вид страхования. Решите, нужна защита самой техники, ответственности или оба варианта.
- Подготовьте данные о машине. Понадобятся сведения о марке, модели, годе выпуска, стоимости и идентификационном номере.
- Опишите условия эксплуатации. Укажите, где работает техника, как хранится и кто ей управляет.
- Выберите страховые риски. Не стоит автоматически выбирать минимальный пакет, если техника эксплуатируется в условиях повышенного риска.
- Пройдите осмотр. Страховщик может потребовать осмотр техники до заключения договора.
- Зафиксируйте состояние машины. Сделайте фотографии и сохраните акт осмотра.
- Проверьте договор перед оплатой. Особое внимание уделите исключениям, срокам уведомления и перечню документов при страховом событии.
Важно: страховая защита начинается на условиях, установленных договором. В исходной практике для конкретного полиса может требоваться подписание акта осмотра и указание заводского номера или VIN техники.